ヒアルロン酸関節内注射の作用機序から適応疾患、分子量による効果の違いまで医学的エビデンスに基づいて解説。変形性関節症治療における最適な投与タイミングや期間について、最新の研究結果を踏まえた臨床応用とは?
高額療養費制度の自己負担限度額表と申請方法|2026年8月からの変更
医療従事者が知っておくべき高額療養費制度の仕組みと患者支援について詳しく解説。自己負担限度額の計算方法や申請手続き、対象外費用まで網羅的に説明します。患者の経済的負担軽減にどう貢献できるでしょうか?
高額療養費制度は、保険診療の自己負担が所得や年齢に応じた上限を超えた場合に、超えた分の支給を受ける仕組みです。医療費の総額だけでなく、診療を受けた月、年齢、加入する医療保険の所得区分を確認します。
以下の限度額表は2026年8月から2027年7月の診療分です。2026年7月までの旧制度や、2027年8月以降の区分を混ぜないようにしてください。確認日:2026年11月10日。制度の詳しい適用や申請先は、加入する保険者に確認します。

計算は原則として暦月(1日から末日)ごとです。入院が月をまたぐ場合は、入院全体の支払額をそのまま一つの月の上限と比べることはできません。
次の表は70歳未満の被用者保険の標準報酬月額による区分です。国民健康保険では所得区分の判定方法が異なるため、年収の目安だけで自己判断しないようにします。式の「医療費」は、窓口で支払う自己負担額ではなく、保険診療の総医療費を指します。
| 所得区分の目安(標準報酬月額) | 通常の月額上限 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 83万円以上 | 270,300円+(医療費-901,000円)×1% | 140,100円 | 1,680,000円 |
| 53万~79万円 | 179,100円+(医療費-597,000円)×1% | 93,000円 | 1,110,000円 |
| 28万~50万円 | 85,800円+(医療費-286,000円)×1% | 44,400円 | 530,000円 |
| 26万円以下 | 61,500円 | 44,400円 | 530,000円 |
| 住民税非課税 | 36,900円 | 24,600円 | 290,000円 |
年収約200万円未満の課税世帯に当たることが確認できた方には、年間上限41万円を適用し、2027年8月以降に償還払いとする取扱いがあります。標準報酬月額などの判定条件は公式資料の注記も確認してください。70歳以上には外来の個人上限など別の計算枠があるため、この表をそのまま適用しません。
直近12か月で高額療養費に該当した月が3か月以上ある場合、4か月目以降は多数回該当の限度額で計算する仕組みがあります。また、2026年8月からは年単位の上限も導入されています。年間は8月から翌年7月までで、1月から12月ではありません。
出典:厚生労働省「高額療養費制度の見直しについて」4ページ・2026年8月から2027年7月の表
これから支払う場合の窓口負担の軽減と、支払い後の払い戻しを分けて確認します。マイナ保険証による限度額情報の確認に対応している医療機関では、限度額を超える分を窓口で支払わずに済む場合があります。利用できる条件や受付での手続きは、医療機関に確認してください。
マイナ保険証での確認ができない場合などは、加入する保険者に限度額適用認定証等の手続きを相談します。協会けんぽ、健康保険組合、市区町村など、保険者によって申請先が異なります。勤務先の名前だけでなく、実際の加入先を確認することが第一歩です。
支給は、医療機関からの診療報酬の請求内容などを基に審査されます。窓口での負担軽減を利用していても、ほかの医療機関や家族分との合算が自動的に完了しているとは限りません。領収書を保管し、申請の要否を確認しましょう。
出典:全国健康保険協会「高額療養費」
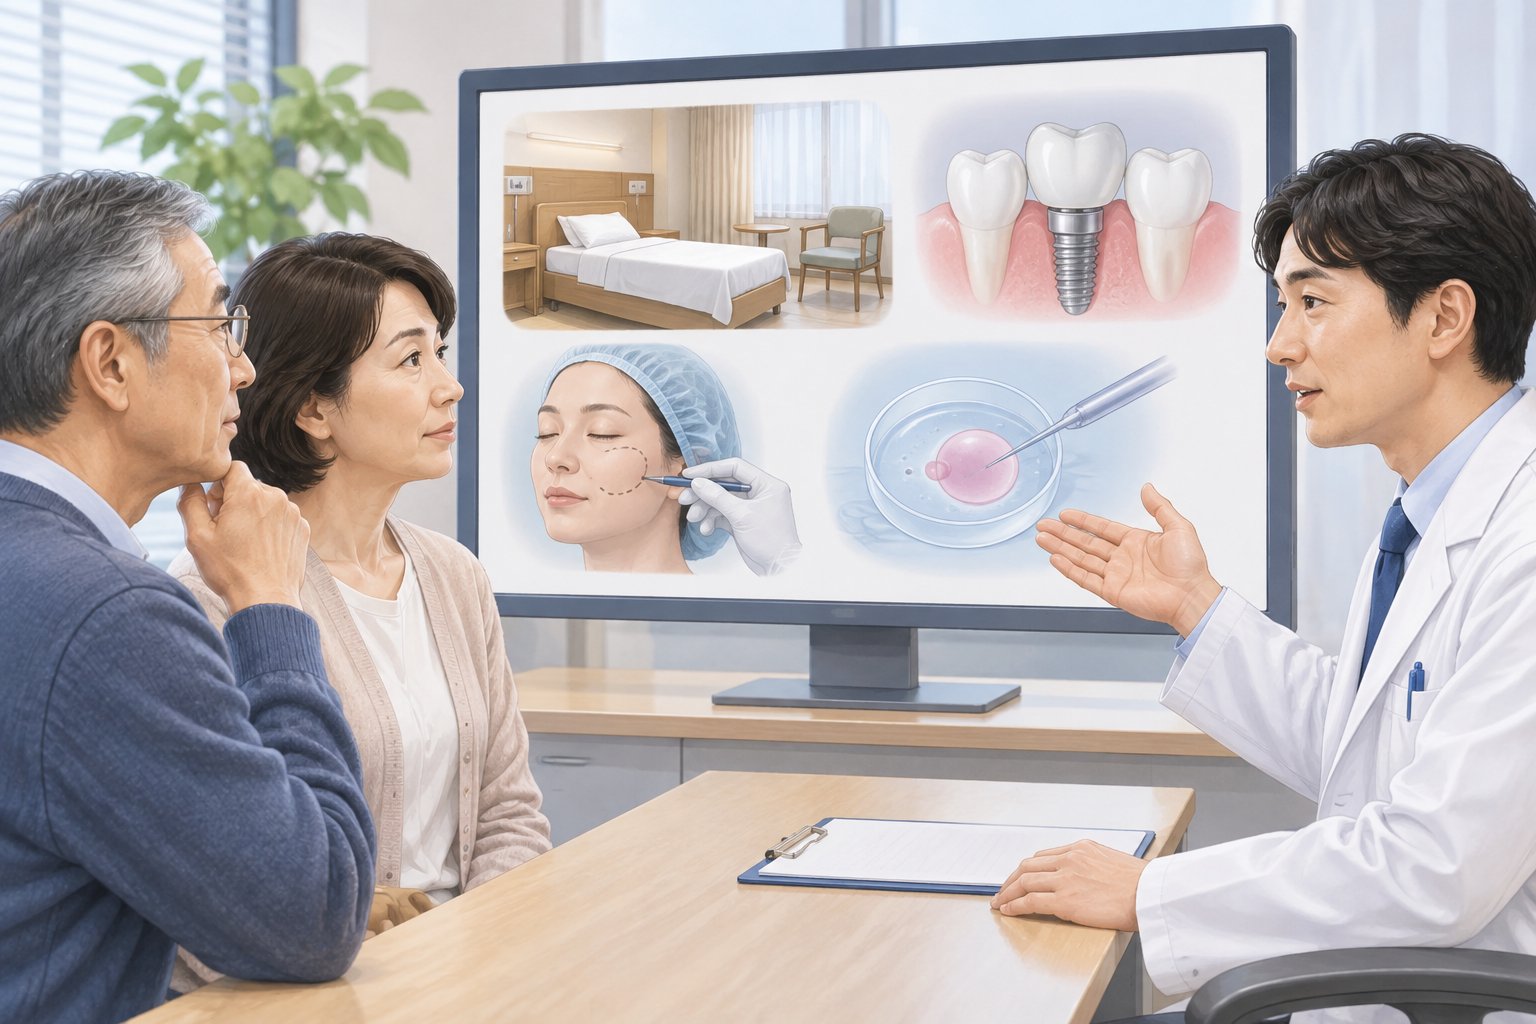
高額療養費は、病院などに払ったすべての費用を一律に対象にする制度ではありません。まず、保険診療の自己負担と、保険適用外の費用を分けます。
保険適用の診療と保険外の診療が組み合わされる場合も、支払った全額が高額療養費の対象になるわけではありません。領収書の区分を見て、対象となる自己負担を確認します。
医療費控除は税に関する別の仕組みです。高額療養費と名称や計算期間を混同せず、それぞれの対象・申請先を確認してください。生活費を含めた支払いが難しい場合は、医療機関の相談窓口も利用できます。
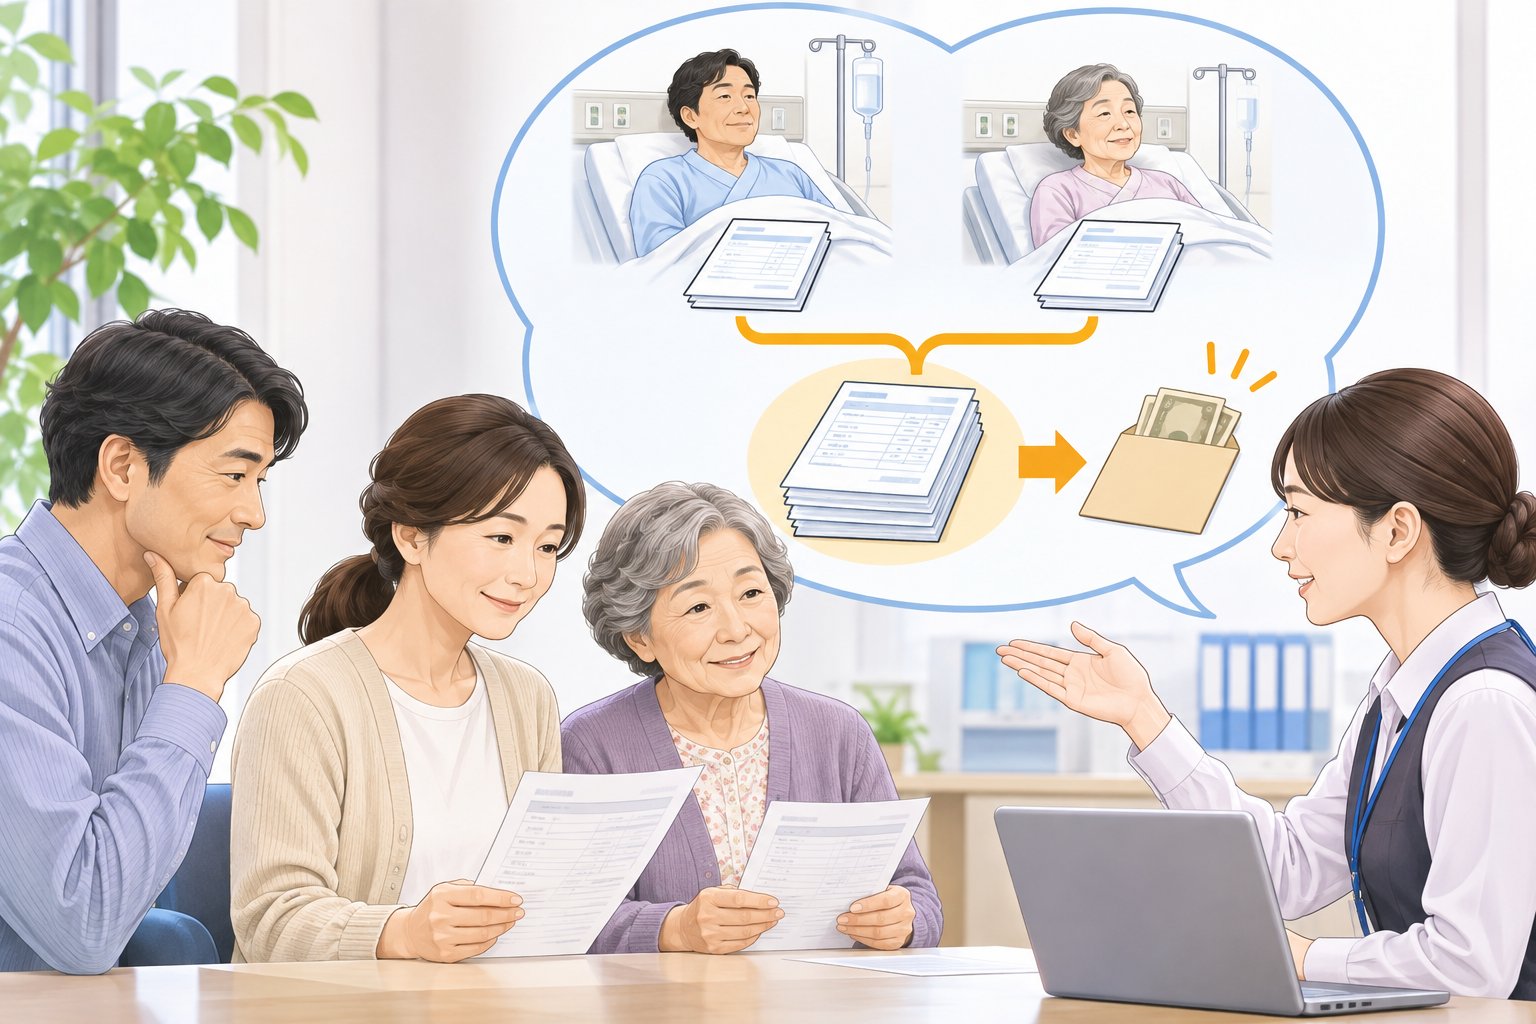
世帯合算の「同じ世帯」は、同居している家族全員を無条件にまとめる意味ではありません。同じ医療保険の加入単位で合算できるかを確認します。加入する制度が異なる家族の支払いを、住所が同じという理由だけで一つに合算しないようにします。
70歳未満の方には、自己負担額21,000円以上を合算対象とするなどの計算上のルールがあります。同じ医療機関でも医科・歯科、入院・外来を分けて扱うため、領収書の合計だけで判断できません。処方箋に基づき調剤された薬の負担を処方元の診療分と合算できる場合も含め、保険者に確認します。
複数の施設を受診した場合は、支払いを1か月ごとに整理し、本人分・家族分の内訳をそろえて相談すると確認が進みます。制度の利用だけを目的に必要な治療を遅らせたり、受診先を変更したりするのではなく、治療計画を優先してください。
出典:全国健康保険協会「高額療養費」世帯合算の説明
制度を案内するときは、金額だけでなく「どの月の制度か」「どの保険者か」「何の費用が対象か」を一緒に確認します。患者教育では、受診者が自分の所得区分を確定できているか、払い戻しの申請先を把握できているかまで確かめると、説明が実際の手続きにつながります。
長期の治療や通院頻度が高い患者さんには、多数回該当と年間上限を確認する視点が役立ちます。保険者の変更や家族構成の変化がある場合は、これまでの支給実績の扱いも加入先に相談します。
支払いの見通しが立たない場合は、ソーシャルワーカーに相談できます。生活保護などの制度については対象や手続きが別になるため、患者さんの状況に合わせて窓口を案内します。
制度資料を読む際は、厚生労働省の情報も含め、資料の改訂日と適用される診療月を確認します。2027年8月以降は所得区分などがさらに変わるため、現在の表を将来の診療分にそのまま流用しないことが大切です。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」